Eine Stiftung ist ein Vermögen, das ein Stifter einem bestimmten Zweck widmet. Stiftungen haben im Gegensatz zu Gesellschaften weder Gesellschafter noch Eigentümer; man bezeichnet sie daher als eigentümerlose Rechtsträger. Die österreichische Privatstiftung dient vor allem dazu, Vermögen und Unternehmen über Generationen zusammenzuhalten, Familienangehörige nach klaren Regeln zu versorgen und gemeinnützige Zwecke dauerhaft zu fördern.
Im Jahr 1993 wurde in Österreich die Rechtsform der Privatstiftung geschaffen, da die übrigen gesetzlich geregelten Stiftungsformen den Anforderungen des Wirtschaftslebens und den typischen Zielsetzungen der Stifter nicht gerecht wurden. Die Privatstiftung ist aus dem österreichischen Rechts- und Wirtschaftsleben nicht mehr wegzudenken. Privatstiftungen sind an bedeutenden österreichischen Unternehmen sowie an rund der Hälfte der im ATX gelisteten Aktiengesellschaften unmittelbar oder mittelbar kontrollierend beteiligt, und auch die Mehrzahl der 100 größten Familienunternehmen in Österreich wird über Privatstiftungen gehalten. Im gemeinnützigen Bereich leisten Privatstiftungen einen wesentlichen Beitrag, sei es unmittelbar durch die Verfolgung gemeinnütziger Zwecke oder mittelbar durch ihr Spendenaufkommen.
Aktuell sind in Österreich rund 2.950 Privatstiftungen im Firmenbuch eingetragen. Informationen über eingetragene und gelöschte Privatstiftungen bietet companydesk.eu. Die Privatstiftung ist damit die wichtigste Stiftungsform in Österreich.
Rechtsgrundlage ist das österreichische Privatstiftungsgesetz (PSG). Nach § 1 Abs 1 PSG ist die Privatstiftung ein Rechtsträger, dem vom Stifter ein Vermögen gewidmet ist, um durch dessen Nutzung, Verwaltung und Verwertung der Erfüllung eines erlaubten, vom Stifter bestimmten Zwecks zu dienen; sie genießt Rechtspersönlichkeit und muss ihren Sitz in Österreich haben. Eine Privatstiftung kann unter Lebenden oder von Todes wegen errichtet werden. Je nach Stiftungszweck und Kreis der Begünstigten wird zwischen gemeinnützigen und eigennützigen Privatstiftungen unterschieden. Gemeinnützig sind vor allem Zwecke, durch deren Erfüllung die Allgemeinheit gefördert wird. Eigennützige Privatstiftungen fördern zumeist bestimmte oder bestimmbare Personen, etwa Familienangehörige (sogenannte Familienstiftung).
Bestimmte Tätigkeiten sind der Privatstiftung verwehrt: Sie darf keine gewerbsmäßige Tätigkeit ausüben, die über eine bloße Nebentätigkeit hinausgeht, nicht die Geschäftsführung einer Handelsgesellschaft übernehmen und nicht unbeschränkt haftende Gesellschafterin einer eingetragenen Personengesellschaft sein (§ 1 Abs 2 PSG). Unternehmerisches Vermögen wird daher regelmäßig über Beteiligungen an Kapitalgesellschaften gehalten.
Neben Privatstiftungen nach dem PSG gibt es in Österreich gemeinnützige Stiftungen nach dem Bundes-Stiftungs- und Fondsgesetz 2015 (BStFG 2015) sowie Stiftungen auf landesgesetzlicher oder sondergesetzlicher Grundlage. Auch der Österreichische Rundfunk ist eine auf Grundlage des ORF-Gesetzes errichtete Stiftung.
Den vollständigen Gesetzestext mit einem systematischen Verzeichnis der Rechtsprechung zu jedem Paragraphen und Absatz finden Sie auf der Seite Privatstiftungsgesetz (PSG) mit Rechtsprechung.
Die Privatstiftung dient vor allem dazu, Vermögen über Generationen zusammenzuhalten und unabhängig von Erbgängen nach einem vom Stifter festgelegten Zweck zu verwalten. Typische Anwendungsfälle sind die Unternehmensnachfolge in Familienunternehmen, bei der die Beteiligung in der Privatstiftung gebündelt und eine Zersplitterung unter den Erben vermieden wird, die Versorgung von Familienangehörigen nach klaren, in der Stiftungserklärung festgelegten Regeln sowie die dauerhafte Förderung gemeinnütziger Zwecke.
Ob eine Privatstiftung im Einzelfall die richtige Gestaltung ist, hängt vom Vermögen, von der Familien- und Unternehmenssituation und von den Zielen des Stifters ab. Zu berücksichtigen sind insbesondere die laufenden Kosten der Organe (Stiftungsvorstand, Stiftungsprüfer), die Rechnungslegung sowie der Umstand, dass der Stifter das gewidmete Vermögen aus der Hand gibt und Einfluss nur über die ihm in der Stiftungserklärung vorbehaltenen Rechte ausüben kann.
Stiftungsähnliche Vermögenswidmungen sind keine Erfindung der Neuzeit. Sie finden sich bereits im antiken Griechenland, im Römischen Reich und in Ägypten. Ein häufig genanntes Beispiel ist die um 387 v. Chr. gegründete Akademie Platons, die bis 529 n. Chr. Bestand hatte (zur Geschichte siehe auch Strachwitz in Stiftungen (Aachen 1996), 90); mit heutigen Rechtsformen ist sie freilich nicht gleichzusetzen. Zahlreiche Klöster und bedeutende Sozialeinrichtungen gehen auf Stiftungen zurück. In Teilbereichen sind Stiftungen mit dem vor allem aus dem angloamerikanischen Recht bekannten Trust vergleichbar.
Historisch standen gemeinnützige Zwecke im Vordergrund. Schon im Mittelalter gibt es jedoch Beispiele gemischtnütziger Stiftungen, die auch die Nachkommen des Stifters versorgen sollten (siehe etwa zur Örfioğlu-Stiftung EGMR 5.7.2022, Dimici gg Türkei, Bsw 70133/16).
Die Privatstiftung wird durch eine Stiftungserklärung des Stifters oder der Stifter errichtet. Die Stiftungserklärung ist zu beurkunden; sie kann in einer Stiftungsurkunde und zusätzlich in einer Stiftungszusatzurkunde niedergelegt werden (§ 10 Abs 1 PSG; OGH 22.10.2020, 6 Ob 200/20k). Die Stiftungszusatzurkunde ist dem Firmenbuchgericht nicht vorzulegen und daher nicht über die Urkundensammlung öffentlich einsehbar. Bestimmte Regelungen, etwa über den Stiftungsvorstand, den Stiftungsprüfer, die Änderung der Stiftungserklärung und den Widerrufsvorbehalt, müssen jedoch in der Stiftungsurkunde selbst enthalten sein (§ 10 Abs 2 PSG). Die Stiftungserklärung bedarf der Form eines Notariatsakts; bei Privatstiftungen von Todes wegen ist zusätzlich die Form der letztwilligen Verfügung einzuhalten.
Die Stiftungserklärung muss jedenfalls die Widmung des Vermögens, den Stiftungszweck, die Bezeichnung der Begünstigten oder die Angabe einer Stelle, die die Begünstigten festzustellen hat (dies gilt nicht, soweit der Stiftungszweck auf die Begünstigung der Allgemeinheit gerichtet ist), Name und Sitz der Privatstiftung, die Angaben zum Stifter sowie die Angabe enthalten, ob die Privatstiftung auf bestimmte oder unbestimmte Zeit errichtet wird (§ 9 Abs 1 PSG). Daneben kann sie insbesondere Regelungen über die Organe, die Änderung der Stiftungserklärung, den Widerruf, die Begünstigten und die Letztbegünstigten enthalten (§ 9 Abs 2 PSG).
Die Privatstiftung entsteht erst mit der Eintragung in das Firmenbuch (§ 7 Abs 1 PSG). Die Anmeldung obliegt dem ersten Stiftungsvorstand (§ 12 PSG). Wird das Mindestvermögen nicht in Geld aufgebracht, ist eine Gründungsprüfung durchzuführen (§ 11 PSG).
Der Privatstiftung muss ein Vermögen im Wert von mindestens 70.000 Euro gewidmet werden (sogenanntes Mindestvermögen, § 4 PSG). Darüber hinaus können bei der Errichtung oder später weitere Bar- oder Sachwerte gewidmet werden, sei es in der Stiftungsurkunde, in der Stiftungszusatzurkunde oder außerhalb dieser Urkunden. Spätere Vermögenswidmungen eines Stifters außerhalb der Stiftungserklärung werden als Nachstiftung bezeichnet; widmet ein Dritter, der nicht Stifter ist, Vermögen, spricht man von Zustiftung. Wer der Privatstiftung nach ihrer Entstehung Vermögen widmet, erlangt dadurch nicht die Stellung eines Stifters (§ 3 Abs 4 PSG).
Stifter einer Privatstiftung unter Lebenden können eine oder mehrere natürliche Personen oder sonstige Rechtsträger sein (etwa eine GmbH, AG, liechtensteinische Anstalt, OG oder KG). Eine Privatstiftung von Todes wegen kann nur einen Stifter haben (§ 3 Abs 1 PSG). Ein nachträglicher Erwerb der Stifterstellung ist nach herrschender Ansicht nicht möglich (OGH 12.8.2004, 1 Ob 166/04z; OGH 14.9.2011, 6 Ob 158/11w). Um Stifterrechte zu perpetuieren, ist daher eine möglichst weite Fassung des Stifterkreises (etwa unter Einbeziehung von Kindern und Enkelkindern) oder die Zwischenschaltung sonstiger Rechtsträger (etwa einer Anstalt) zumeist zweckmäßig.
Hat eine Privatstiftung mehrere Stifter, können die dem Stifter zustehenden oder vorbehaltenen Rechte nur von allen Stiftern gemeinsam ausgeübt werden, sofern die Stiftungsurkunde nichts anderes vorsieht (§ 3 Abs 2 PSG). Rechte des Stifters, die Privatstiftung zu gestalten, gehen nicht auf die Rechtsnachfolger über (§ 3 Abs 3 PSG). Die zentralen Gestaltungsrechte sind der Änderungsvorbehalt und der Widerrufsvorbehalt; beide bestehen nur, wenn der Stifter sie sich vorbehalten hat, und müssen in der Stiftungsurkunde enthalten sein (§ 9 Abs 2, § 10 Abs 2, § 33 Abs 2, § 34 PSG). Einem Stifter, der eine juristische Person ist, kann ein Widerruf nicht vorbehalten werden (§ 34 PSG).
Begünstigte sind jene Personen, die Zuwendungen von der Privatstiftung erhalten oder denen die Vorteile aus der Privatstiftung zukommen (OGH 18.2.2021, 6 Ob 24/21d). Zuwendungen können in Geld- oder Sachleistungen bestehen, etwa in der Überlassung von Räumlichkeiten oder der Übernahme von Bürgschaften. Die näheren Regelungen sollten in die Stiftungserklärung (Stiftungsurkunde oder Stiftungszusatzurkunde) aufgenommen werden. Den Begünstigten kann auch ein klagbarer Anspruch eingeräumt werden. Neben ihrem gesetzlichen Auskunftsanspruch können sie in die Stiftungsorganisation eingebunden werden, etwa über einen Beirat oder eine Begünstigtenversammlung (OGH 5.8.2009, 6 Ob 42/09h). Mitglied des Stiftungsvorstands dürfen Begünstigte und die ihnen gesetzlich gleichgestellten Personen jedoch nicht sein (§ 15 Abs 2 bis 3a PSG; OGH 15.12.2004, 6 Ob 180/04w).
Ist der Begünstigte in der Stiftungserklärung nicht bezeichnet, ist Begünstigter, wer von der vom Stifter dazu berufenen Stelle, sonst vom Stiftungsvorstand als solcher festgestellt worden ist (§ 5 PSG). Der Auskunftsanspruch des Begünstigten umfasst die Erfüllung des Stiftungszwecks sowie die Einsicht in Jahresabschluss, Lagebericht, Prüfungsbericht, Bücher, Stiftungsurkunde und Stiftungszusatzurkunde; kommt die Privatstiftung dem Verlangen nicht nach, kann das Gericht die Einsicht anordnen (§ 30 PSG).
Letztbegünstigte sind jene Personen, denen bei Auflösung der Privatstiftung das nach der Abwicklung verbleibende Vermögen zukommt. In der Stiftungserklärung können und sollten nähere Bestimmungen dazu aufgenommen werden. Wird die Privatstiftung zufolge Widerrufs aufgelöst und sieht die Stiftungserklärung nichts anderes vor, ist der Stifter Letztbegünstigter (§ 36 Abs 4 PSG). Ist kein Letztbegünstigter vorhanden oder will er das Vermögen nicht übernehmen und ergibt sich aus der Stiftungserklärung keine Regelung, fällt das verbleibende Vermögen der Republik Österreich anheim (§ 36 Abs 3 PSG).
Der Stiftungsvorstand verwaltet und vertritt die Privatstiftung und sorgt für die Erfüllung des Stiftungszwecks. Er muss aus mindestens drei Mitgliedern bestehen, von denen zwei ihren gewöhnlichen Aufenthalt in einem Mitgliedstaat der EU oder einem Vertragsstaat des EWR haben müssen (§ 15 Abs 1 PSG). Nicht Mitglied des Stiftungsvorstands können Begünstigte, deren Ehegatten, eingetragene Partner und Lebensgefährten, Personen, die mit Begünstigten in gerader Linie oder bis zum dritten Grad der Seitenlinie verwandt sind, sowie juristische Personen sein; dasselbe gilt für Personen, die von Begünstigten oder deren Angehörigen mit der Wahrnehmung ihrer Interessen im Stiftungsvorstand beauftragt wurden (§ 15 Abs 2 bis 3a PSG).
Neben der gerichtlichen Bestellung können sich Stifter das Recht vorbehalten, die Mitglieder des Stiftungsvorstands zu bestellen. Diese Befugnis kann auch anderen Personen oder Gremien, etwa einem Beirat, übertragen werden. Häufig sind auch Gestaltungen, bei denen der Stiftungsvorstand selbst über die Nachbesetzung eines ausgeschiedenen Mitglieds entscheidet (Kooptierung).
Die Mitglieder des Stiftungsvorstands können grundsätzlich nur aus wichtigem Grund abberufen werden (OGH 11.12.2024, 6 Ob 14/24p). Für ihre Tätigkeit kann eine (Höchst-)Funktionsperiode vorgesehen werden; flexible Gestaltungen ermöglichen einen Ausgleich zwischen der Unabhängigkeit des Stiftungsvorstands und den Einflusswünschen der Stifter. Wird ein Mitglied auf bestimmte Zeit bestellt, verlangt die Rechtsprechung zur Wahrung seiner Unabhängigkeit grundsätzlich eine Funktionsperiode von mindestens drei Jahren; bei einer Bestellung auf unbestimmte Zeit ist keine Mindestdauer erforderlich (OGH 25.11.2020, 6 Ob 228/20b, unter Hinweis auf 6 Ob 195/10k).
Jedes Mitglied des Stiftungsvorstands hat seine Aufgaben sparsam und mit der Sorgfalt eines gewissenhaften Geschäftsleiters zu erfüllen. Leistungen an Begünstigte darf der Stiftungsvorstand nur vornehmen, wenn dadurch Ansprüche von Gläubigern der Privatstiftung nicht geschmälert werden (§ 17 Abs 2 PSG). Hat die Privatstiftung keinen Aufsichtsrat, bedürfen Rechtsgeschäfte der Privatstiftung mit einem Mitglied des Stiftungsvorstands der Genehmigung aller übrigen Mitglieder und des Gerichts (§ 17 Abs 5 PSG). Die Mitglieder haften der Privatstiftung für den aus ihrer schuldhaften Pflichtverletzung entstandenen Schaden (§ 29 PSG). Soweit die Stiftungserklärung nichts anderes vorsieht, ist ihnen eine angemessene Vergütung zu gewähren, deren Höhe auf Antrag das Gericht bestimmt (§ 19 PSG).
Der Stiftungsprüfer ist ein gesetzlich vorgesehenes Organ der Privatstiftung (§ 14 Abs 1 PSG). Er prüft den Jahresabschluss einschließlich der Buchführung und den Lagebericht (§ 21 PSG); seine Aufgabe ist insoweit mit jener des Abschlussprüfers einer Gesellschaft vergleichbar. Zum Stiftungsprüfer dürfen nur Wirtschaftsprüfer oder Wirtschaftsprüfungsgesellschaften bestellt werden (§ 20 Abs 2 PSG iVm dem WTBG 2017). Der Stiftungsprüfer wird vom Gericht, gegebenenfalls vom Aufsichtsrat bestellt (§ 20 Abs 1 PSG; OGH 26.3.2025, 6 Ob 2/25z); die Stiftungserklärung kann ein Vorschlagsrecht, etwa für einen Beirat, vorsehen.
Daneben wird in der Praxis auch in österreichischen Strukturen die aus dem liechtensteinischen Stiftungsrecht bekannte Funktion eines Stiftungsprotektors eingesetzt. Das PSG regelt diese Funktion nicht ausdrücklich; ihre Befugnisse ergeben sich aus der Stiftungserklärung, regelmäßig im Rahmen eines weiteren Organs nach § 14 Abs 2 PSG. Sie kann dazu dienen, die operative Tätigkeit des Stiftungsvorstands von einer übergeordneten Kontrollebene zu trennen und den Stifterwillen über Generationen zu sichern. Zur Übernahme dieser Funktion in Österreich und Liechtenstein siehe das Spezialportal stiftungsprotektor.com.
Ein Aufsichtsrat ist zu bestellen, wenn die Privatstiftung mehr als dreihundert Arbeitnehmer beschäftigt oder wenn sie österreichische Kapitalgesellschaften oder Genossenschaften einheitlich leitet oder auf Grund einer unmittelbaren Beteiligung von mehr als 50 Prozent beherrscht und in beiden Fällen die Anzahl der Arbeitnehmer dieser Gesellschaften oder Genossenschaften im Durchschnitt dreihundert übersteigt und sich die Tätigkeit der Privatstiftung nicht nur auf die Verwaltung der Anteile beschränkt (§ 22 PSG). Daneben kann die Stiftungserklärung einen Aufsichtsrat vorsehen. Der Aufsichtsrat besteht aus mindestens drei natürlichen Personen; Begünstigte und deren Angehörige dürfen nicht die Mehrheit stellen (§ 23 PSG). Er überwacht die Geschäftsführung und die Gebarung der Privatstiftung (§ 25 PSG).
Stifter können weitere Organe zur Wahrung des Stiftungszwecks vorsehen, etwa einen Beirat, eine Begünstigtenversammlung oder eine Stifterversammlung (§ 14 Abs 2 PSG; OGH 18.11.2022, 6 Ob 174/22i). Solche Organe sind wesentliche Instrumente, um dem Stifter und künftigen Generationen Einfluss auf die Tätigkeit des Stiftungsvorstands und die Gebarung der Privatstiftung einzuräumen (OGH 19.4.2017, 6 Ob 37/17k). So kann beispielsweise die Bestellung der Mitglieder des Stiftungsvorstands weitgehend einem Beirat übertragen werden.
Steht einem solchen Organ das Recht zu, den Stiftungsvorstand oder eines seiner Mitglieder abzuberufen, bedarf die Entscheidung einer Mehrheit von mindestens drei Vierteln der abgegebenen Stimmen, bei weniger als vier Mitgliedern der Einstimmigkeit. Soll aus anderen als den in § 27 Abs 2 Z 1 bis 3 PSG genannten Gründen abberufen werden, darf Begünstigten, deren Angehörigen und Personen, die von ihnen mit der Wahrnehmung ihrer Interessen im Organ beauftragt wurden, insgesamt nicht die Mehrheit der Stimmen zustehen (§ 14 Abs 3 und 4 PSG). Ist ein Beirat aufsichtsratsähnlich ausgestaltet, wendet die Rechtsprechung die Unvereinbarkeitsregel des § 23 Abs 2 PSG analog an (OGH 9.9.2013, 6 Ob 139/13d).
Nach der Entstehung der Privatstiftung kann der Stifter die Stiftungserklärung nur ändern, wenn er sich Änderungen vorbehalten hat. Ist eine Änderung wegen Wegfalls eines Stifters, mangels Einigkeit mehrerer Stifter oder mangels Vorbehalts nicht möglich, kann der Stiftungsvorstand unter Wahrung des Stiftungszwecks Änderungen zur Anpassung an geänderte Verhältnisse vornehmen; diese bedürfen der Genehmigung des Gerichts (§ 33 Abs 2 PSG). Die geänderten Verhältnisse dürfen nicht schon bei Errichtung der Stiftungserklärung vorgelegen sein (OGH 17.1.2024, 6 Ob 40/23k). Jede Änderung wird erst mit der Eintragung in das Firmenbuch wirksam (§ 33 Abs 3 PSG).
Der Stifter kann die Privatstiftung nur widerrufen, wenn er sich den Widerruf vorbehalten hat (§ 34 PSG). Der Widerruf beendet die Privatstiftung nicht unmittelbar: Geht dem Stiftungsvorstand ein zulässiger Widerruf zu, hat er einen einstimmigen Auflösungsbeschluss zu fassen. Weitere Auflösungsgründe sind unter anderem der Ablauf der vorgesehenen Dauer, die Erreichung oder Unerreichbarkeit des Stiftungszwecks und bei nicht gemeinnützigen Privatstiftungen, deren überwiegender Zweck die Versorgung natürlicher Personen ist, der Ablauf von 100 Jahren, sofern die Letztbegünstigten nicht einstimmig die Fortsetzung beschließen (§ 35 PSG). Nach der Auflösung folgt die Abwicklung; erst danach ist das verbleibende Vermögen dem Letztbegünstigten zu übertragen (§ 36 PSG).
Vermögen, das der Stifter zu Lebzeiten der Privatstiftung widmet, gehört nicht mehr zu seinem Nachlass. Für die Berechnung des Pflichtteils kann es dennoch hinzuzurechnen sein. Maßgeblich ist, wann der Stifter das sogenannte Vermögensopfer erbracht hat, also die Verfügungsmöglichkeit über das gewidmete Vermögen endgültig aufgegeben hat. Behält sich der Stifter einen Widerruf vor und kann er zudem die Stiftungserklärung umfassend allein ändern, gilt das Vermögensopfer nach der Rechtsprechung erst mit seinem Tod als erbracht; die für Schenkungen an nicht pflichtteilsberechtigte Personen geltende Zweijahresfrist ist in diesem Fall daher nicht bereits mit der Widmung abgelaufen (OGH 15.10.2024, 2 Ob 66/24f).
Mit Entscheidung vom 26. März 2026 hat der Oberste Gerichtshof den Auskunftsanspruch Pflichtteilsberechtigter gegen die Privatstiftung präzisiert (OGH 26.3.2026, 2 Ob 115/25p). Die Privatstiftung wurde verpflichtet, über die Zuwendungen des Erblassers an sie und über ihren Vermögensstand zum Todestag Auskunft zu geben und die Stiftungszusatzurkunden vorzulegen, wobei alle nicht auf Zuwendungen an die Privatstiftung bezogenen Stellen geschwärzt werden durften. Weitergehende Begehren, etwa auf Vorlage der Jahresabschlüsse, wurden abgewiesen. Ausführlich zum Pflichtteilsrecht siehe Pflichtteil in Österreich auf testament.wien.
Auch im Ehe- und Familienrecht ist die Privatstiftung zu beachten. Bei einem umfassenden Widerrufsrecht des Stifters kann das Stiftungsvermögen dem Stifter wirtschaftlich zugerechnet werden. Im Fall OGH 31.7.2025, 1 Ob 69/25s hatte die Privatstiftung eine Liegenschaft vor der Eheschließung erworben, die nach dem Widerruf während der Ehe an den Stifter übertragen wurde; die Liegenschaft war deshalb nicht als Ganzes in die Aufteilung einzubeziehen, weil sie entweder als eingebrachtes voreheliches Vermögen oder als Schenkung der Stiftung zu beurteilen war. Die Rechtsprechung zu Erbrecht, Unterhalt und Scheidung ist im allgemeinen Teil des systematischen Entscheidungsverzeichnisses zusammengefasst.
Die Besteuerung der Privatstiftung folgt eigenen Regeln. Die Widmung von Vermögen an eine Privatstiftung unterliegt grundsätzlich der Stiftungseingangssteuer. Die Privatstiftung selbst ist körperschaftsteuerpflichtig; für eigennützige Privatstiftungen bestehen Sonderregelungen über die Besteuerung bestimmter Kapitalerträge und Veräußerungsgewinne (Zwischensteuer). Zuwendungen an Begünstigte unterliegen grundsätzlich der Kapitalertragsteuer. Gemeinnützige Privatstiftungen können unter bestimmten Voraussetzungen abgabenrechtliche Begünstigungen in Anspruch nehmen. Die Auffassung der Finanzverwaltung ist in den Stiftungsrichtlinien 2009 (StiftR 2009) zusammengefasst. Die steuerliche Beurteilung hängt stets vom Einzelfall ab.
Gesetzlich vorgeschrieben ist ein Vermögen im Wert von mindestens 70.000 Euro (§ 4 PSG). Wegen der laufenden Kosten ist eine Privatstiftung wirtschaftlich in der Regel erst bei deutlich höherem Vermögen sinnvoll.
Kosten entstehen insbesondere für die Gestaltung der Stiftungserklärung durch einen Rechtsanwalt oder Notar, für den Notariatsakt, die Eintragung in das Firmenbuch und für die Stiftungseingangssteuer; laufend kommen die Vergütung des Stiftungsvorstands sowie die Kosten des Stiftungsprüfers und der Rechnungslegung hinzu. Die Höhe hängt von Vermögen und Ausgestaltung ab.
Vor allem dann, wenn Vermögen oder ein Unternehmen über Generationen zusammengehalten und nach klaren Regeln verwaltet werden soll. Ob sie im Einzelfall die richtige Lösung ist, erfordert eine Abwägung von Zielen, Kosten und Einflussmöglichkeiten.
Die Privatstiftung hat keine Eigentümer. Die Rechtsprechung unterscheidet danach, ob und in welchem Umfang sich Stifter Einflussrechte vorbehalten haben; von einer kontrollfreien Stiftung spricht man, wenn solche Einflussrechte fehlen, die gesetzlichen Kontrollmechanismen bleiben davon unberührt. Vertreten wird die Privatstiftung vom grundsätzlich weisungsfreien Stiftungsvorstand. Kontrollaufgaben kommen dem Stiftungsprüfer, gegebenenfalls dem Aufsichtsrat, einem Beirat, in bestimmten Fällen den Begünstigten und dem Gericht zu.
Begünstigte, deren Ehegatten, eingetragene Partner und Lebensgefährten, Personen, die mit Begünstigten in gerader Linie oder bis zum dritten Grad der Seitenlinie verwandt sind, sowie Personen, die von ihnen mit der Wahrnehmung ihrer Interessen im Stiftungsvorstand beauftragt wurden, können nicht Mitglieder des Stiftungsvorstands sein (§ 15 Abs 2 bis 3a PSG). Familienangehörige, die nicht Begünstigte sind und nicht in diesem Naheverhältnis zu Begünstigten stehen, sind von der Unvereinbarkeit nicht erfasst.
Ja. Ein Widerruf ist möglich, wenn sich der Stifter ihn vorbehalten hat (§ 34 PSG); daneben bestehen die Auflösungsgründe des § 35 PSG. Auf die Auflösung folgt die Abwicklung; das verbleibende Vermögen erhält danach der Letztbegünstigte.
Die Privatstiftung besteht fort. Gestaltungsrechte des Stifters, insbesondere Änderungs- und Widerrufsrechte, gehen nicht auf die Erben über (§ 3 Abs 3 PSG). Bei der Pflichtteilsberechnung kann das gewidmete Vermögen zu berücksichtigen sein.
Die Vermögenswidmung unterliegt grundsätzlich der Stiftungseingangssteuer, die Privatstiftung der Körperschaftsteuer mit Sonderregeln über die Zwischensteuer, Zuwendungen an Begünstigte grundsätzlich der Kapitalertragsteuer. Maßgeblich ist stets der Einzelfall.
Ein Überblick von Rechtsanwalt Dr. Nikolaus Arnold über Errichtung, Stifter, Begünstigte, Organe, Änderung und Auflösung der Privatstiftung.
Neben zahlreichen weiteren Publikationen zu stiftungsrechtlichen, erbrechtlichen, gesellschaftsrechtlichen und steuerlichen Themen in den einschlägigen Fachzeitschriften (siehe auch www.arnold.biz und testament.wien) empfehlen wir zur vertieften Auseinandersetzung mit der Privatstiftung die folgenden vier Werke.
Auf dieser Webseite finden Sie im Bereich Stiftungsrechtliche Entscheidungen die wichtigsten Entscheidungen zum Stiftungsrecht als Leitsatz und im Volltext. Ergänzend können Sie den Newsletter abonnieren; die Anmeldung finden Sie am Ende dieser Seite. Da wir aus datenschutzrechtlichen Gründen eine Bestätigung Ihrer Anmeldung benötigen, sehen Sie bitte auch in Ihrem Spam-Ordner nach.
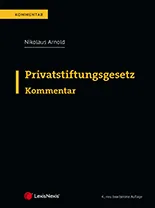
Der Kommentar zum Privatstiftungsgesetz von Nikolaus Arnold liegt in 4. Auflage vor (Stand April 2022). Die Kommentierung wurde wesentlich erweitert und aktualisiert und behandelt neben dem Privatstiftungsgesetz auch die wesentlichen zivilrechtlichen Nebengebiete. Bereits die erste Auflage wurde 2003 mit dem Walther-Kastner-Preis ausgezeichnet. Bestellungen sind mit dem beigefügten Bestellschein möglich.
Das Stiftungshandbuch von Arnold/Ludwig (Hrsg) liegt in 3. Auflage (2022) vor. Es bietet eine kompakte und übersichtliche Darstellung der stiftungsrechtlichen und steuerlichen Bestimmungen zur österreichischen Privatstiftung und zur liechtensteinischen Stiftung, erleichtert den Einstieg in die Materie und dient zugleich als Arbeitsunterlage für die Praxis. Bestellungen sind mit dem beigefügten Bestellschein möglich.
Eine systematische Kommentierung des Stiftungssteuerrechts bietet Arnold/Stangl/Tanzer, Privatstiftungs-Steuerrecht (2. Auflage, 2010). Bestellungen sind mit dem beigefügten Bestellschein möglich.
Für den Stiftungsvorstand ist es entscheidend, über seine Aufgaben, Rechte und Pflichten eingehend informiert zu sein. Das Werk Arnold/Ginthör, Der Stiftungsvorstand (2. Auflage, 2025) bietet Mitgliedern des Stiftungsvorstands, aber auch Stiftern, Begünstigten und allen, die mit Privatstiftungen befasst sind, einen verständlichen Überblick über die wichtigsten Bereiche der Privatstiftung.
Die Inhalte dieser Webseite werden von Dr. Nikolaus Arnold und dem Team der ARNOLD Rechtsanwälte GmbH betreut.
trend Anwaltsranking 2026
Ausgezeichnet als führende Kanzlei für Privatkunden und Stifter im österreichischen Branchen-Ranking.
Chambers High Net Worth 2026
Höchste Einstufung für Private Wealth Law in Österreich, seit 2016 ohne Unterbrechung.
Wissenschaftliche Tiefe
Verfasser des Kommentars zum Privatstiftungsgesetz und Mitherausgeber der Fachzeitschrift GesRZ (Der Gesellschafter).
Melden Sie sich zu unserem Newsletter an, um über aktuelle Entwicklungen rund um die Privatstiftung informiert zu sein.
E-Mail-Adresse